До 14 дни след сключването на договор за потребителски кредит клиентът да може да се откаже - такава възможност предвижда нов проектозакон, предложен от Министерския съвет за гласуване в парламента. Ако потребителят реши да се откаже от договора за кредит, той се задължава в 30-дневен срок да възстанови взетата сума.

До 14 дни след сключването на договор за потребителски кредит клиентът да може да се откаже - такава възможност предвижда нов проектозакон, предложен от Министерския съвет за гласуване в парламента. Ако потребителят реши да се откаже от договора за кредит, той се задължава в 30-дневен срок да възстанови взетата сума.
Законът ще се отнася за кредитите от 400 лева до 147 хиляди лева. Министърът на икономиката Трайчо Трайков обяви, че в срок от 14 дни клиентът трябва да заяви искането си за прекратяване на договора. Договорът обаче се прекратява ефективно от момента на връщането на парите заедно с дължимата до момента лихва. Причината за това е, че при българските условия, ако договорът се прекрати, а сумите не са върнати, банките трудно биха могли да си съберат вземанията, защото изчезва основанието, на което могат да го направят, каза министърът.
Законът предвижда още при плаващи лихвени проценти да няма наказателна лихва при предсрочно погасяване на заема. А когато кредитът е с фиксиран лихвен процент за целия срок, банката може да предяви иск за обезщетение, но най-много до 1 % от стойността на останалата за връщане сума.
 Особеният търговски управител на "Лукойл": Имаме предостатъчно дизел в България и потребителят трябва да бъде спокоен
 Александър Пулев: Към момента няма индикации, че товарите, свързани със суров петрол, са под заплаха
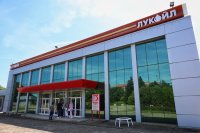 Рафинерията на "Лукойл" в България влиза в сделката на милиардера Тод Боули
 Потребителските ни права: Защо някои търговци налагат ограничения при плащане с карта?
 "Няма за прехрана и за дрехи": Без консенсус за минималната заплата (ОБЗОР)
 Пазаруването - изпитание, което се усеща по джоба: КЗП провери, какво установи? (ОБЗОР)





 Чуй новините
 Подкаст